생활·금융
1년 일찍 받을까, 늦춰 받을까? 손익 분기점으로 따져보는 '국민연금 조기·연기 수령' 전략
은퇴 후 국민연금 개시 연령을 앞둔 중장년층의 가장 큰 고민 중 하나는 연금 수령 타이밍이다. 국민연금은 법정 개시 연령보다 최대 5년 일찍 받는 '조기노령연금'과 최대 5년 늦춰 받는 '연기연금' 제도를 두고 있다. 일찍 받으면 매달 받는 금액이 줄고 늦추면 늘어나기 때문에, 자신의 건강 상태와 소득 공백 유무에 맞춘 손익분기점 계산이 필수적이다.
김덕규 · 2026-09-01 06:28:31
은퇴 후 국민연금 개시 연령을 앞둔 중장년층의 가장 큰 고민 중 하나는 연금 수령 타이밍이다. 국민연금은 법정 개시 연령보다 최대 5년 일찍 받는 '조기노령연금'과 최대 5년 늦춰 받는 '연기연금' 제도를 두고 있다. 일찍 받으면 매달 받는 금액이 줄고 늦추면 늘어나기 때문에, 자신의 건강 상태와 소득 공백 유무에 맞춘 손익분기점 계산이 필수적이다.
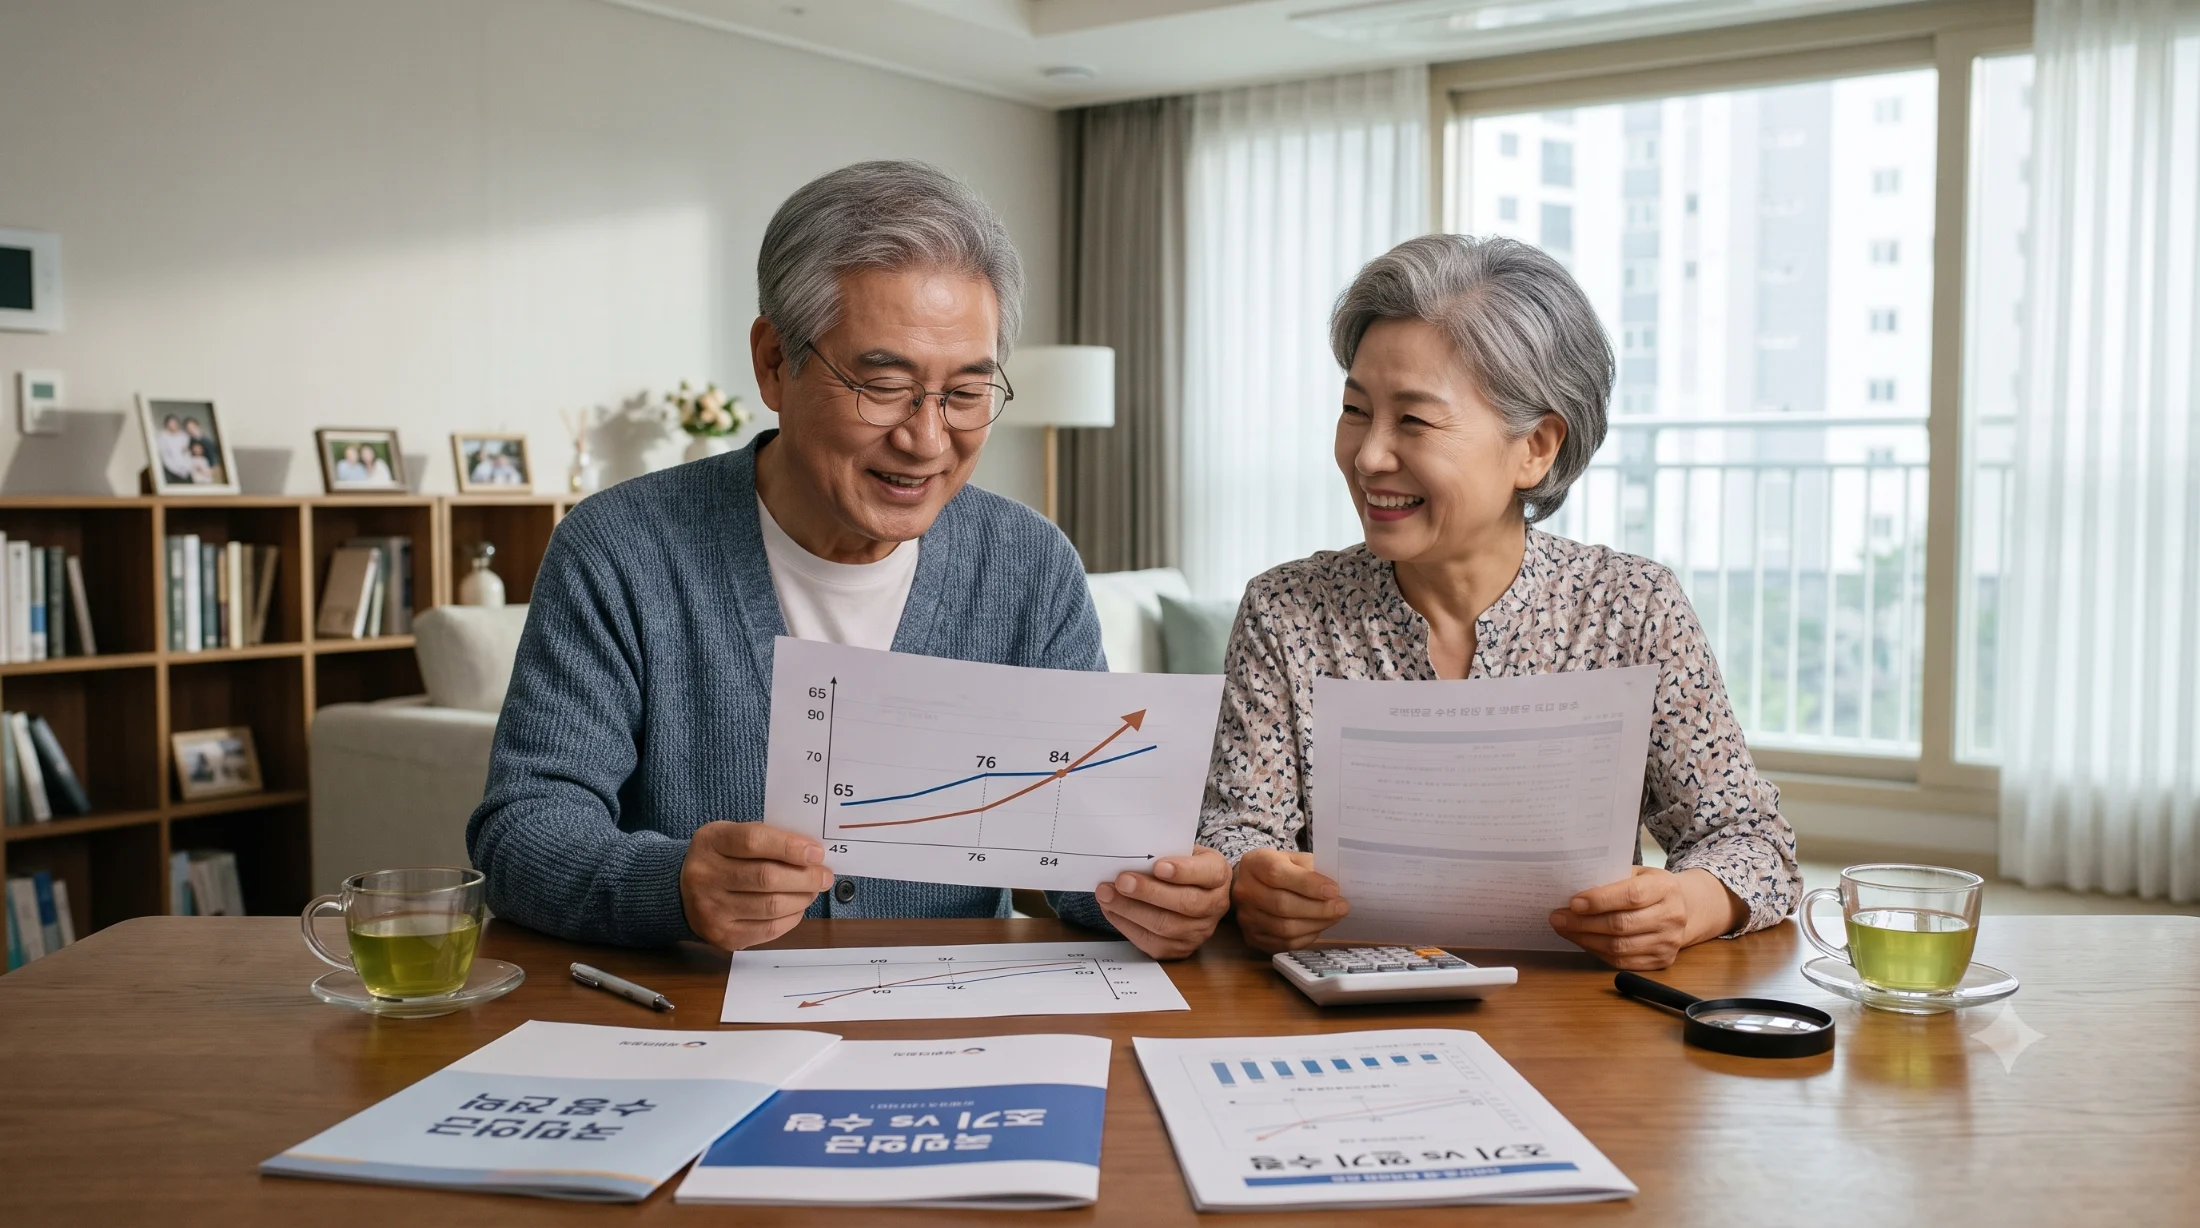
조기노령연금: 1년당 6% 감액, 손익분기점은 76~77세
감액 메커니즘: 연금을 1년 앞당길 때마다 연 6%(월 0.5%)씩 평생 감액된다. 5년을 모두 앞당겨 받으면 정상 연금액의 70%만 평생 지급받게 된다.손익분기점: 정상 수령 시 월 100만 원인 사람이 5년 일찍 받아 월 70만 원을 수령한다면, 초반 5년간 먼저 받은 금액이 누적되지만 정상 수령자가 연금을 받기 시작하면서 누적 격차가 좁혀진다. 단순 누적액 기준으로 약 만 76~77세가 되면 정상 수령자의 총수령액이 조기 수령자를 역전한다.추천 대상: 은퇴 후 재취업이 어려워 당장 생활비 공백이 심각하거나, 건강상의 이유로 기대 수명이 길지 않다고 판단되는 경우 유리하다.
연기연금: 1년당 7.2% 증액, 손익분기점은 83~84세
증액 메커니즘: 연금 수급을 1년 미룰 때마다 연 7.2%(월 0.6%)씩 연금액이 평생 증액된다. 최대 5년을 늦추면 기본 연금액의 136%(36% 증액)를 수령하게 된다.손익분기점: 5년을 연기해 월 136만 원을 받게 될 경우, 정상 수령자와의 총 누적 수령액 역전 시점은 약 만 83~84세 전후에 나타난다. 84세 이상 장수할수록 연기연금의 누적 수령 이득이 급격히 커진다.추천 대상: 은퇴 후에도 근로·사업 소득이 있어 국민연금 감액 대상이 되거나, 다른 노후 자산(퇴직연금, 개인연금 등) 여유가 있어 80대 중후반 이후 '장수 리스크'를 대비하려는 경우 적합하다.
수령 시기 선택 시 체크리스트
구분조기수령 (최대 5년 조기)연기수령 (최대 5년 연기)월 수령액 변동1년당 6% 감액 (최대 30% 감액)1년당 7.2% 증액 (최대 36% 증액)누적 손익분기 나이약 76~77세 (이후 정상수령이 유리)약 83~84세 (이후 연기수령이 유리)세금 및 건보료 영향연금액 감소로 건보료·세금 부담 경감연금액 증가로 피부양자 탈락 및 과세표준 상승 가능소득 요건'소득이 있는 업무' 종사 시 지급 정지재직자 감액 구간을 피하는 완충 수단 활용 가능
국민연금 수령 시점은 단순한 총액 계산을 넘어 본인의 건강, 건강보험 피부양자 자격 유지 요건, 은퇴 후 소득 흐름을 종합적으로 반영해야 한다. '누가 얼마를 더 받았다'는 주변 이야기에 휩쓸리기보다, 개인의 라이프사이클에 맞춘 세밀한 은퇴 자금 시간표를 구성하는 것이 바람직하다.